Les presento a Camila.
Camila tiene una startup de tres personas en San José (o en Guatemala, o en Santo Domingo, elegí tu ciudad). Hace un año levantó $150K en su ronda Pre-Seed: $50K de friends and family a un cap de $1M y $100K de un ángel a un cap de $2M.
Ahora está levantando su ronda Seed y quiere cerrar con fondos de inversión. Como cada vez que sale a levantar plata, Camila vuelve a los blogs de Caricaco para asegurarse de tener toda la información necesaria.
Hay algo que quizás Camila no ha dimensionado todavía: esos $150K de la ronda pasada ya representan un 10% de participación comprometida en su startup.
¿Cómo funciona esto? ¿Qué pasa cuando entran nuevos inversionistas? ¿Y cuánto de su empresa le queda después de varias rondas?
Para entenderlo, primero tenemos que hablar sobre los instrumentos de levantamiento de capital.
¿Qué tipos de instrumentos se usan en rondas de levantamiento de capital?
Todo depende de la empresa, el emprendedor y los inversionistas, pero generalmente hay dos tipos de contratos que se firman en rondas Seed y Pre-Seed. Estos dos se llaman notas convertibles y SAFEs (Simple Agreement for Future Equity).
En nuestro caso, Camila sale a levantar dinero a través de SAFEs. Lo hizo en su ronda Pre-Seed con sus ángeles. Ahora que quiere levantar con fondos, también nota que muchos usan este mismo instrumento. Le dicen que es más rápido a nivel legal y que es un instrumento muy founder friendly.
Pero antes de entrar en la mecánica del contrato, veamos un poco la historia del SAFE.
En la industria de Venture Capital, especialmente cuando era muy nueva la industria, los inversionistas venían de un background muy tradicional, en el que toda la plata se prestaba con plazos de tiempo y tasas de interés. Entonces, muchas startups empezaron a levantar dinero de fondos con un instrumento muy parecido, que se llama nota convertible. La nota funciona casi como un préstamo de un banco, en el que inversionista y emprendedor acuerdan un monto de inversión. Ese monto tiene un plazo de repago y acumula intereses durante ese plazo. La empresa le debe esa plata al inversionista dentro del plazo, y si no paga, puede quedar sujeta a consecuencias legales.
A través del tiempo, tanto los fundadores como los inversionistas se dieron cuenta de que este tipo de instrumento pone presión sobre la caja de una empresa que recién está empezando. Esto no le sirve al emprendedor, que tiene que ser altamente eficaz con el dinero invertido para poder crecer la empresa y no enfocarse en devolverlo. Y si a la empresa le iba bien, el inversionista se guardaba el derecho de convertir su inversión a equity, con lo cual tenía el double upside del repago y/o un valor mayor en equity en la empresa. Como pueden ver, este instrumento favorece mucho al inversionista.
Después de varios años, los mismos emprendedores de Silicon Valley empezaron a crear fondos de inversión. Estos fondos buscaban darles una mejor experiencia a los founders de sus portafolios, dado que ellos la habían pasado medio mal en su propio proceso de levantamiento de capital.
En 2013 (o sea, tampoco hace tanto eh…) Y Combinator (una incubadora + aceleradora) creó un instrumento que llamó “Simple Agreement for Future Equity”, o SAFE. Era un contrato sumamente fácil de entender. Yo (inversionista) te doy plata hoy, y vos (emprendedor) me das equity en la empresa en el futuro. Ahora, ¿cómo sabemos qué parte de la empresa tiene el inversionista? ¿Cuándo se convierte en equity? ¿Qué pasa si la empresa no avanza?
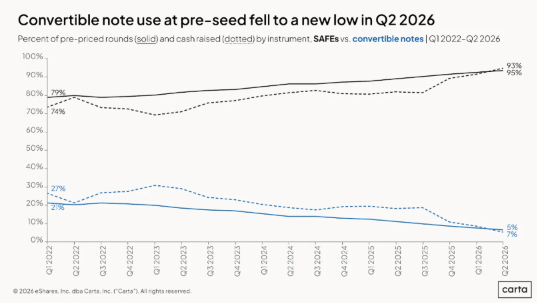
Desde hace mucho tiempo, el uso de notas convertibles viene cayendo y el de SAFEs viene aumentando. Hoy en día, el 95% de las rondas de menos de $500K se levantan con SAFEs.
Volviendo al caso de Camila, ella ya levantó plata usando SAFEs con sus ángeles. Como habíamos mencionado, entraron friends and family con $50K y un ángel con $100K. Lo que no explicamos antes es que, cuando estos inversionistas entran con un SAFE, se fija un cap de valuación al que va a convertir ese dinero. El cap simplemente indica que, en el futuro, cuando un VC más grande le ponga un precio a cada share de la empresa, nosotros como SAFE holders convertimos nuestros $100K al cap fijado en nuestro SAFE. Esto asegura que convirtamos a equity a un precio menor que el del otro VC, por haber entrado antes a la empresa.
| Inversor | Cheque | Cap post-money | Ownership |
| Camila + Equipo | – | – | 90% |
| Amigo de la familia | $50K | $1M | 5% |
| Ángel | $100K | $2M | 5% |
| Total | $150K | 100% |
En la tabla pueden ver que Camila, después de su ronda Pre-Seed, se diluyó un 10%, dado que los inversionistas entraron a caps de $1M y $2M. La fórmula que usamos para fijar el ownership es sumamente fácil. El cheque dividido por el cap es igual al ownership. $100K / $2M = 5%.
* Esta fórmula permite estimar el porcentaje comprometido, siempre que la valuación de la ronda en la que convierte el SAFE sea superior al cap. *
Finalmente, Camila cierra su ronda Seed. Consigue levantar $300K con SAFEs a un cap post-money de $6M. Dos fondos invierten en esta ronda, uno con $100K y otro con $200K, a los mismos términos. Ahora la empresa se ve así.
| Inversor | Cheque | Cap post-money | Ownership |
| Camila + Equipo | – | – | 85.0% |
| Amigo de la familia | $50K | $1M | 5.0% |
| Ángel | $100K | $2M | 5.0% |
| Fondo 1 | $100K | $6M | 1.7% |
| Fondo 2 | $200K | $6M | 3.3% |
| Total | $450K | 100% |
Hay algo curioso que pasa, ¿alguno lo ve? La dilución de esta nueva ronda no toca a los inversionistas actuales, sino que afecta al equipo fundador. Esto tiene que ver con la mecánica de un SAFE. Al momento de firmar, el SAFE acuerda que el inversionista sí o sí va a tener ese % de la empresa cuando las acciones se conviertan. Por eso, cuando Camila firma otros SAFEs con inversionistas nuevos, los anteriores no se diluyen y mantienen su posición hasta la ronda priced.
Esto es característico del SAFE post-money, porque también existe un SAFE pre-money, que pone el valor de la empresa antes de que llegue la plata y diluye a todos los SAFE holders y a los founders. Por eso los inversionistas también prefieren el SAFE post-money.holders y los founders. Por eso los inversionistas tambien prefieren el Post Money SAFE.
Capas Adicionales
Hasta acá, Camila comprometió el 15% de su empresa sin ponerle precio a una sola acción. Ahora veamos qué pasa cuando llega ese precio, y un par de detalles que conviene tener claros antes de firmar.
Después aparece la ronda priced
Un año después de cerrar el Seed, un VC ofrece $2M a una valuación post-money de $20M. Acá pasan dos cosas, en este orden. Primero, todos los SAFEs se convierten en acciones. Cada SAFE holder recibe exactamente el % que fijó al firmar (cheque dividido por cap), y Camila y su equipo se quedan con el resto. Segundo, entra la plata nueva. El VC se queda con el 10% de la empresa ($2M / $20M), así que todos los que ya estaban, SAFE holders incluidos, ahora se reparten el 90% restante. Cada porcentaje se multiplica por 0.9 (el 90% que queda), así que Camila pasa de 85% a 76.5%.
| Inversor | Al convertir los SAFEs | Después de la plata nueva |
| Camila + Equipo | 85.0% | 76.5% |
| Amigo de la familia | 5.0% | 4.5% |
| Ángel | 5.0% | 4.5% |
| Fondo 1 | 1.7% | 1.5% |
| Fondo 2 | 3.3% | 3.0% |
| Nuevo VC | 0% | 10.0% |
A los SAFE holders les fue bien igual. Convirtieron a caps de $1M, $2M y $6M en una ronda a $20M, así que cada uno pagó mucho menos por acción que el VC. Como vimos, el SAFE post-money te fija el porcentaje hasta la ronda priced, y de ahí en adelante todos se diluyen como en cualquier otra ronda. (Las rondas reales suelen sumar un aumento del option pool, que diluye a todos un poco más. Lo dejé afuera para que la cuenta quede limpia.)
Cap o descuento, el que dé más acciones
Algunos SAFEs también traen un descuento, que es un porcentaje por debajo del precio de la nueva ronda como beneficio por apostar temprano. Cuando un SAFE tiene cap y descuento, no el inversionista no se lleva los dos. Se lleva el que produce más acciones.
Digamos que el SAFE del Fondo 2 también tenía un 15% de descuento. La ronda priced sale a una valuación pre-money de $18M, así que el descuento funciona como comprar la empresa a unos $15.3M. El cap de $6M funciona como comprarla a $6M. Gana el cap. El descuento solo sale ganando cuando la ronda se valúa bajo, más o menos por debajo de $7M pre-money en este caso. Y un SAFE sin cap puede traer una cláusula MFN (Most Favored Nation), que le permite al inversionista convertir con los mejores términos que se ofrezcan en esa ronda.
Adicionales
Como todo contrato, todo es negociable, pero muchas cosas son estándar. Una de esas son los Pro Rata Rights. Pro Rata Rights le dan el derecho, pero no la obligación de participar en futuras rondas de inversión de la startup, con los mismos términos de inversión que tuvo antes. Es decir, si Fondo 1 quiere volver a invertir en la siguiente ronda de Camila, puede hacerlo al mismo Cap que antes, no al más alto de la nueva ronda.
¿Y si la ronda nunca llega?
Pueden pasar otras dos cosas. En una adquisición o un IPO, el inversionista normalmente recibe lo mejor entre su plata de vuelta o sus acciones al cap. Y en el escenario aburrido, es decir, en el caso de que la compañía no salga adelante, se disuelva, o no siga operando antes de un priced round, no pasa nada y el SAFE se queda ahí vigente, sin interés, sin fecha límite y sin que nadie llame a nadie.
Un detalle legal. Los SAFEs fueron pensados para C Corps, y usarlos con una LLC se considera más riesgoso, así que si esa es tu estructura, hablá con un abogado antes de firmar. Adicionalmente, confirmá que el SAFE sea compatible con la estructura societaria y la legislación del país donde está constituida tu empresa.
Antes de firmar tu próximo SAFE
- Dividí cada cheque por su cap y sumá los porcentajes. Eso es cuánto de tu empresa ya está comprometido, y muchos founders recién se enteran del número cuando llega el term sheet.
- Preguntá si es post-money o pre-money. Si alguien te dice «es el estándar», preguntá de nuevo.
- Fijate si tiene cap, descuento o los dos, y calculá cuál gana a la valuación que esperás.
- Si no hay cap, preguntá por la cláusula MFN.
- Fijate que otros beneficios pide el inversionista, como pro rata rights
- Confirmá que tu empresa sea una C Corp. Si es una LLC, llamá a un abogado primero.
Un SAFE parece simple porque lo es. El riesgo vive en lo casual que se firma. Conocé tu número antes de que te lo diga el term sheet.
Gracias por leer, que tengan un excelente resto de la semana.
Nos vemos en el próximo.